

Lettre n°54 : Rebond durable ou piège à levier ? ;
La grande convergence actions-jetons ;
Les ETF, gloutons du Bitcoin
Introduction
L’objectif de cette lettre est de vous informer sur la situation actuelle du marché des crypto-actifs mais aussi des actualités récentes dans ce domaine. Cette lettre n’est pas un conseil en investissement, mais seulement un partage de notre point de vue.
📰 Méreau Finance mis en lumière par Cryptoast !
Comment déléguer la gestion de son portefeuille de crypto-actifs à un professionnel agréé PSCA, dans un cadre réglementé, avec une gestion structurée et un accompagnement humain personnalisé ?
Cryptoast revient sur l’approche de Méreau Finance et sur les principes qui structurent notre gestion :
- Gestion sous mandat : déléguer les décisions d’investissement dans un cadre professionnel et défini à l’avance.
- Agrément PSCA au titre de MiCA : exercer dans un environnement réglementé et encadré.
- Méthode d’investissement structurée : analyse des cycles de marché, sélection fondamentale des crypto-actifs et gestion active du risque.
- Performances historiques : suivre notre stratégie et son évolution à travers les différents cycles de marché [à vérifier : aucune donnée chiffrée récente fournie].
- Accompagnement personnalisé : proposer des solutions adaptées au profil, aux objectifs et à l’horizon d’investissement de chaque client.
Notre ambition reste la même : rendre l’investissement en crypto-actifs plus professionnel, structuré et transparent, avec une approche de long terme et un accompagnement humain.
Découvrir l’articleLa tokenisation pourrait « libérer des dizaines de milliards de dollars » selon la PDG du Nasdaq
Adena Friedman estime que la tokenisation des actifs financiers pourrait débloquer des sommes importantes aujourd’hui immobilisées en garantie dans le système financier mondial. Elle souligne aussi les obstacles à lever avant de voir des marchés boursiers traditionnels fonctionner en continu, à l’image des blockchains.
Lire l’article →Wallets crypto : la déclaration obligatoire dès 100 000 € adoptée en commission
La commission des finances de l’Assemblée nationale a adopté un amendement imposant la déclaration au fisc des portefeuilles crypto autohébergés dépassant 100 000 euros. Une mesure qui inquiète l’écosystème français, dans un contexte de tensions autour de la sécurité des détenteurs de cryptomonnaies.
Lire l’article →Pourquoi Hyperliquid prédit-il que Wall Street devra passer à la blockchain d’ici 10 ans ?
Jake Chervinsky estime que les grands acteurs de Wall Street devront intégrer les blockchains publiques dans les années à venir pour rester compétitifs. L’argument s’appuie sur des usages déjà popularisés par Hyperliquid, comme le trading 24h/24 et les contrats perpétuels.
Lire l’article →PLF 2027 : la commission des finances adopte la taxation crypto-stablecoin
Après deux journées de débats sur le projet de loi de finances 2027, plusieurs amendements concernant les crypto-actifs ont été adoptés. Entre avancées fiscales et nouvelles taxations, le bilan apparaît contrasté pour les détenteurs français de cryptomonnaies.
Lire l’article →Michael Saylor veut que les banques prêtent contre du Bitcoin
Le fondateur de Strategy appelle les États-Unis à assouplir leur réglementation pour permettre aux banques d’accorder davantage de prêts garantis par du Bitcoin. Il avance un ordre de grandeur ambitieux, qui illustre sa conviction sur le rôle croissant du BTC dans la finance traditionnelle.
Lire l’article →MiCA : Circle, Hyperliquid et Aave contestent plusieurs mesures
La révision de MiCA fait émerger de fortes divergences entre l’industrie crypto et les autorités européennes, notamment sur les stablecoins, les contrats perpétuels, la DeFi et le lending. Circle, Hyperliquid et Aave formulent plusieurs critiques et demandes d’évolution du cadre.
Lire l’article →Les articles publiés dans le mois montrent un point commun : la frontière entre finance traditionnelle et crypto-actifs continue de se déplacer, mais le cadre réglementaire reste encore en construction.
Fundamental analysis
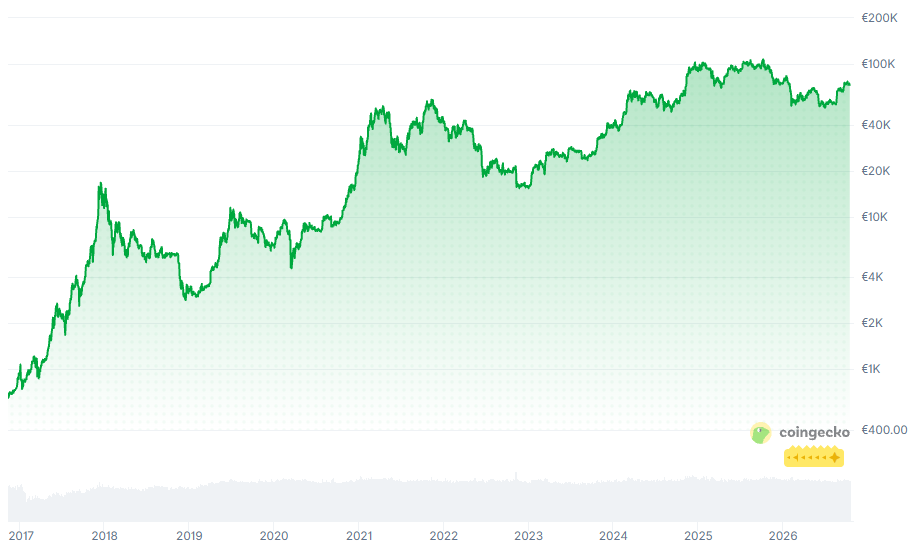
Le cours du Bitcoin à long terme :
Le court terme est fait de bruit, le long terme de sens. Ce qui paraît chaotique au jour le jour s’éclaire avec le recul des années : le temps est le meilleur allié de l’investisseur, et l’impatience son pire ennemi.
Rebond durable ou piège à levier ?
Bitcoin 83 700 $ 14/10/2026
Le cours du Bitcoin au moment de la rédaction de cette lettre est de 83 700 $ (14/10/2026).
Ces dernières semaines, nous avons assisté à une forte reprise du cours du Bitcoin. Comme nous le disions dans notre lettre précédente, ce mouvement nous a confirmer la fin du marché baissier dans lequel nous étions entrés depuis octobre 2025.
La remonté à été assez puissante et il faudra rester prudent, il est rare de passer d'un marché baissier à un nouveau marché haussier puissant, il y a plus de probabilité de "consolider" de structurer cette phase d'après marché baissier dans le but de construire une bonne base pour un retour vers les anciens plus haut de façon plus solide.
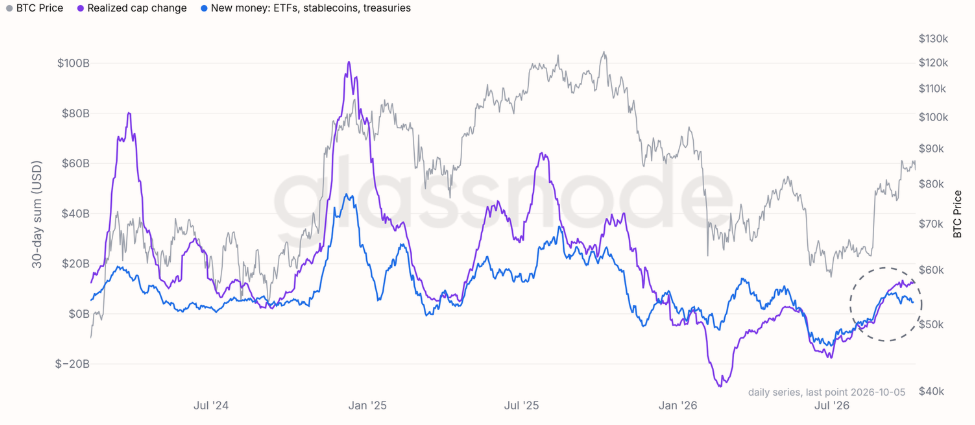
Les capitaux de retour sont encore faible et les acheteurs récents encaissent leurs gains rapidement, il faudra du temps pour que cette phase de consolidation ce structure. Les prix des jetons ce sont très rapidement re-pricer, plus vite même que les nouveaux capitaux sont arrivés
Comme nous pouvons le voir sur le graphique ci-dessous :
En violet, la variation de la capitalisation réalisée, qui mesure la hausse de la valeur des bitcoins qui changent de main. En bleu, les nouveaux capitaux qui entre réellement sur le marché via les ETF, les stablecoins et les trésoreries d’entreprises. En gris, le cours du Bitcoin.
Dans la zone entourée, on voit les deux courbes se séparer : la violette continue de monter alors que la bleue commence à fléchir. Cet écart montre que la hausse ne vient pas seulement de nouveaux capitaux. Une partie vient des bitcoins qui s’échangent entre investisseurs déjà présents à des prix de plus en plus élevés, notamment les acheteurs récents qui revendent rapidement avec un gain. Les jetons se sont donc revalorisés plus vite que l’argent frais n’est arrivé.
C’est pourquoi nous restons prudents. Une hausse qui repose davantage sur la revalorisation que sur de nouveaux capitaux est plus fragile. Nous nous attendons à une période de consolidation, le temps que les nouveaux capitaux entrants rattrape le prix. C’est le retour de la courbe bleue au niveau de la violette qui confirmera la solidité du mouvement.
Les actions et les jetons (tokens) : la grande convergence
On a longtemps opposé les actions et les cryptos : d’un côté la finance régulée, de l’autre un monde technologique à part. Cette frontière est en train de s’effacer, et le mouvement vient des deux côtés à la fois.
Du côté des jetons, la régulation avance. En Europe, MiCA impose désormais aux acteurs des règles de bonne conduite, de prévention des abus de marché et de sécurité. Aux États-Unis, la SEC prépare son propre cadre pour les crypto-actifs. Petit à petit, un jeton cesse d’être un objet non régulé ou non identifié : il devient un actif encadré, avec des droits reconnus et des protections légales.
Les protections légales et les droits reconnus, c’est l’élément qui manquait jusqu’ici à cette nouvelle forme de représentation de la valeur (les jetons numériques). Mais au fond, le principe n’a jamais changé : qu’un titre de propriété soit sur papier, dans une base de données, dans un cadastre, dans un bon au porteur ou sur une blockchain, il s’agit toujours de la même chose, un registre qui identifie qui possède quoi. La vraie question n’est donc plus technologique : il s’agit maintenant de se mettre d’accord sur la forme sous laquelle nous tenons ce registre, par exemple pour la propriété d’une part d’entreprise.
Du côté des actions, c’est l’inverse : elles adoptent la blockchain comme infrastructure. En septembre, la SEC a autorisé certaines plateformes à négocier des actions tokenisées, à condition que chaque jeton donne exactement les mêmes droits que l’action classique. La DTCC, qui règle l’essentiel des transactions boursières américaines, lance un service de tokenisation qui conserve les mêmes droits, protections et titres de propriété que les actifs sous forme traditionnelle.
Au fond, ce qui compte n’est ni la base de données ni le format. Une action n’a jamais été le papier du certificat ni la ligne dans le registre d’une banque : c’est un droit sur une part de l’entreprise, sur ses dividendes, sur ses décisions. Il en va de même pour un jeton. Sa valeur ne vient pas de la blockchain sur laquelle il circule, mais de ce qu’il donne réellement : un droit sur les revenus d’un protocole, un pouvoir de décision (via une DAO), une protection juridique.
Dans ce monde-là, une part d’entreprise et un droit sur un protocole deviennent des objets financiers de même nature : régis par la loi, représentés sur une blockchain, échangeables à toute heure. La technologie devient un simple tuyau, plus rapide et moins coûteux que l’ancien.
Pour l’investisseur, la conclusion est simple : la valeur reste dans les droits et les revenus, pas dans la technologie. Face à un jeton comme face à une action, la bonne question n’est pas « sur quelle blockchain est-il ? », mais « qu’est-ce qu’il me donne vraiment, et quels flux économiques y sont attachés ? ».
Les Bitcoin Treasury company : un modèle qui se transforme
Depuis 2020, des dizaines de sociétés cotées, avec Strategy (ex-MicroStrategy) en tête, ont fait du Bitcoin leur principal actif. Le principe est simple : tant que l’action vaut plus cher que les bitcoins détenus par la société, celle-ci émet des actions pour acheter encore plus de bitcoins. C’est ce que mesure le mNAV : au-dessus de 1, la machine tourne, en dessous, elle s’inverse.
Le marché baissier a été un vrai test. Cet été, le Bitcoin a perdu près de la moitié de sa valeur depuis son sommet d’octobre 2025, et fin juin, la valeur de Strategy est passée sous celle de ses propres bitcoins. Beaucoup annonçaient la fin du modèle et des ventes forcées en cascade. Ça n’est pas arrivé. Strategy a certes vendu quelques bitcoins pour gérer son bilan, mais elle en détient aujourd’hui 848 250, plus qu’au cœur de l’été, et sa valorisation est revenue autour de 1.17 fois ses bitcoins.
Surtout, le modèle évolue. Strategy ne se contente plus d’accumuler : elle construit des produits financiers classiques à partir de son bilan en bitcoin. Son action de préférence STRC, cotée au Nasdaq, verse un dividende mensuel variable autour de 12 % par an, pour près de 10 milliards de dollars émis. Ce produit n’est ni garanti par les bitcoins de Strategy ni assuré dans son dividende, mais le signal est fort : le Bitcoin devient une base sur laquelle la finance traditionnelle construit ses propres produits.
Cette intégration se voit aussi dans les indices. Strategy a rejoint le Nasdaq 100 fin 2024 et fait partie des indices MSCI. Le 15 octobre, MSCI a toutefois adopté de nouvelles règles sur les sociétés « non opérationnelles » qui pourraient en exclure Strategy et Metaplanet après le 30 novembre, la liste définitive étant attendue le 11 novembre.
JPMorgan estime qu’une exclusion entraînerait environ 2,8 milliards de dollars de ventes d’actions Strategy. Mais ces ventes porteraient sur les actions, pas sur les bitcoins détenus par la société, et le Bitcoin est resté stable autour de 82 000 $ à l’annonce.
Qu’un fournisseur d’indices mondial passe un an à se demander comment classer ces sociétés montre surtout une chose : elles sont devenues trop importantes pour être ignorées. Comme pour les actions tokenisées, la finance traditionnelle et la crypto ne s’opposent plus, elles s’imbriquent.
Les ETF américains, les gloutons du Bitcoin
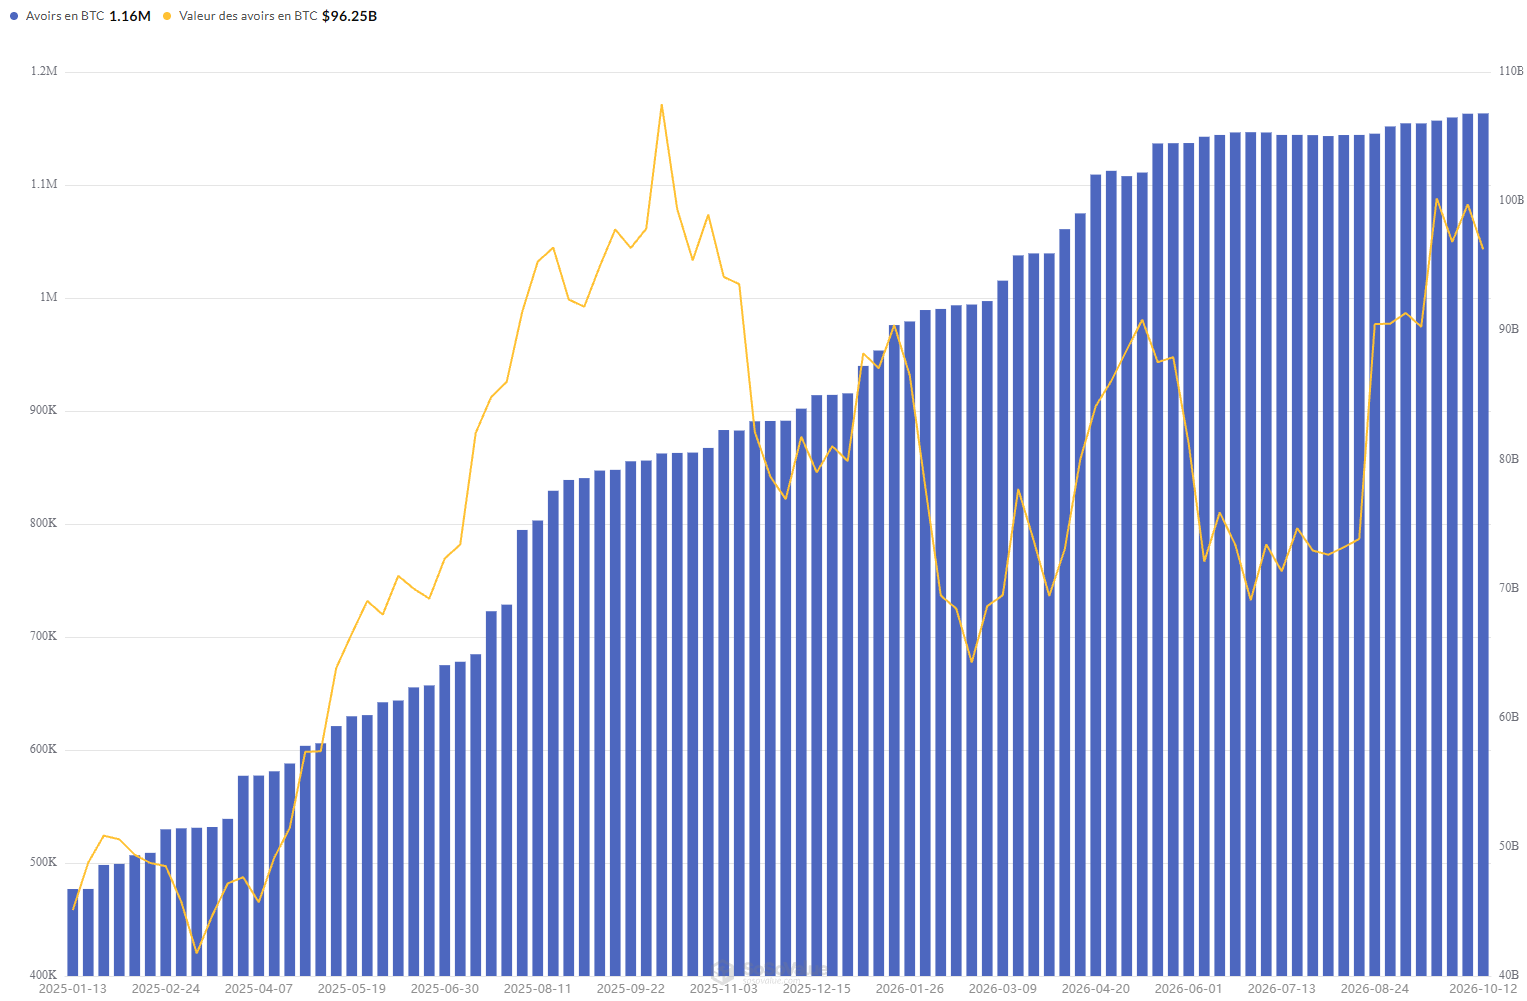
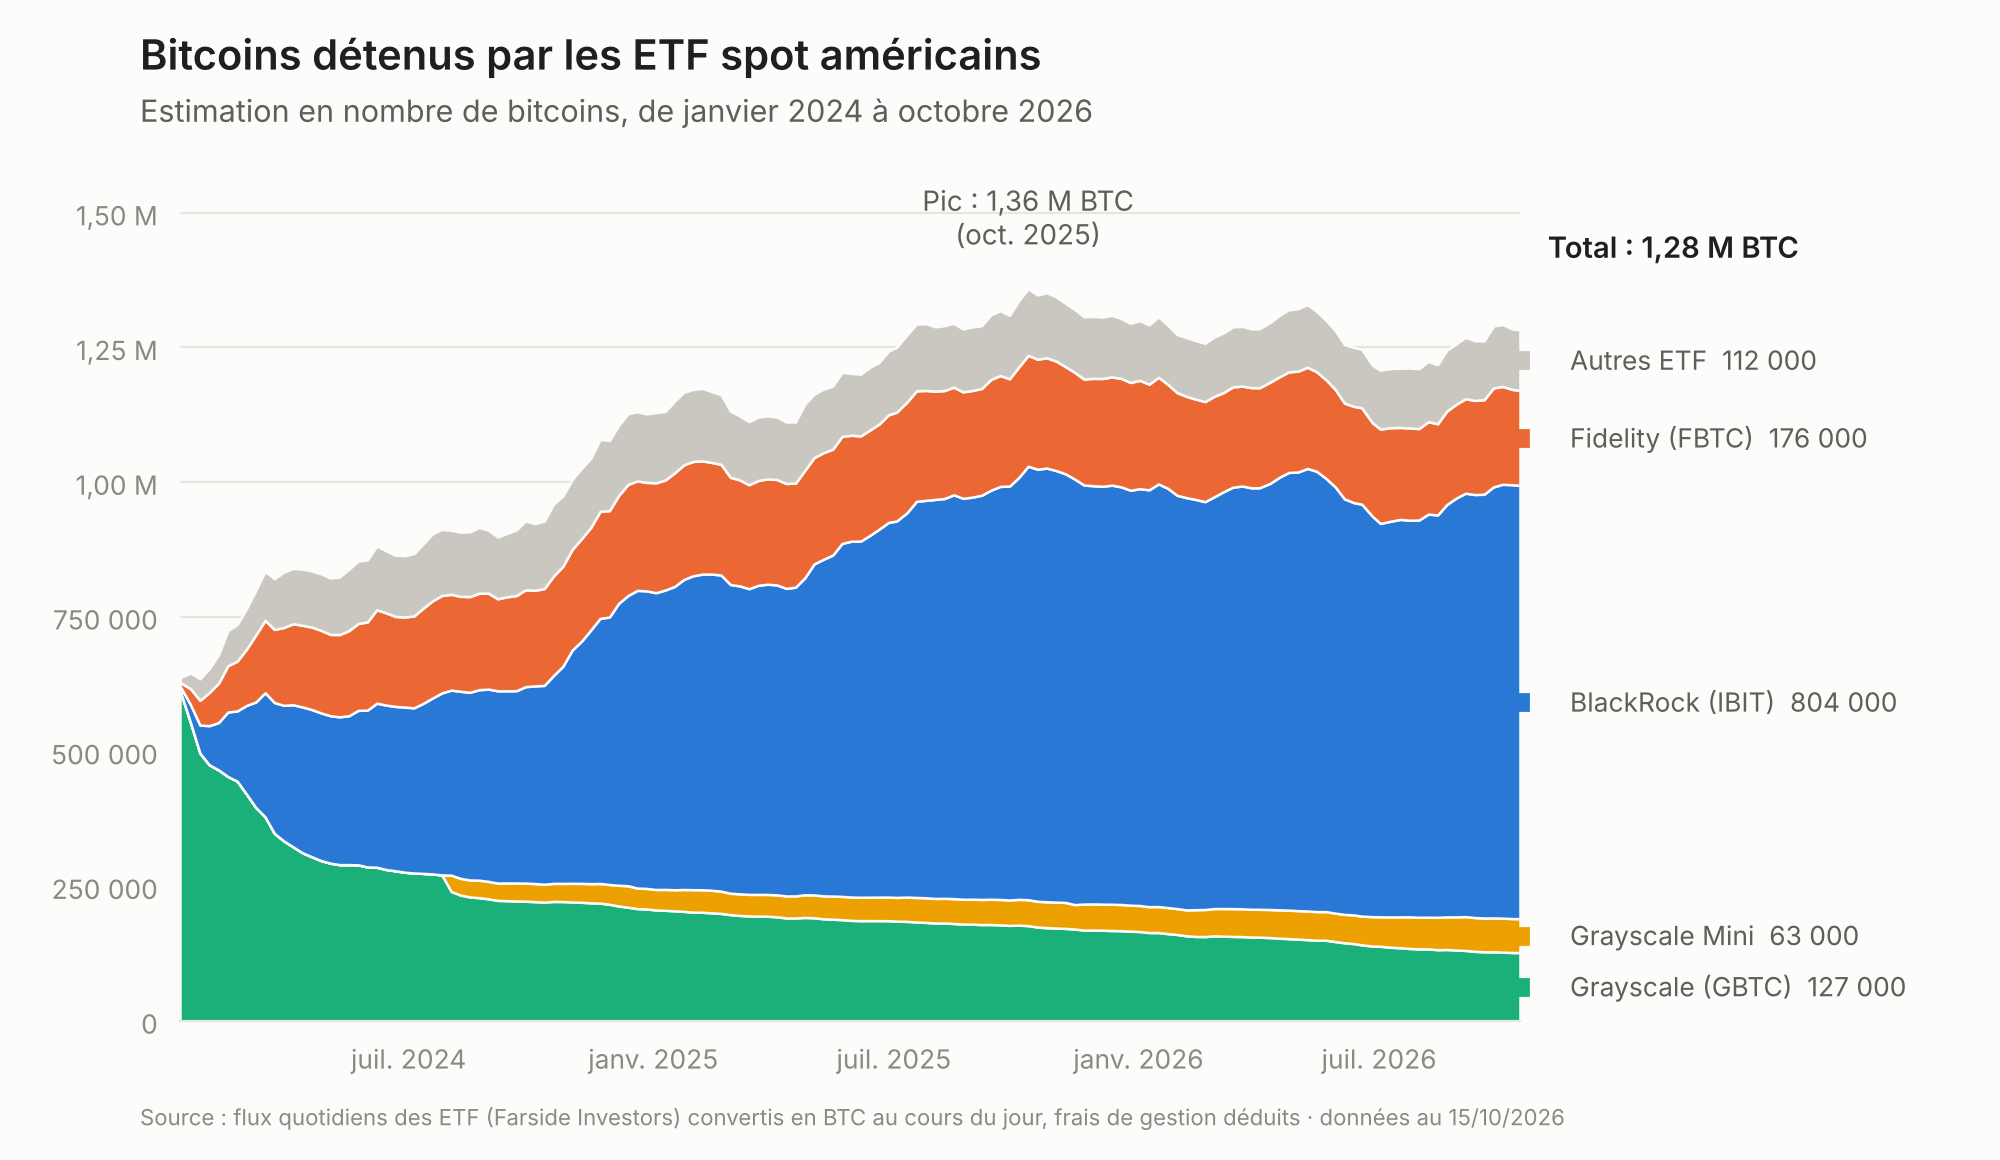
Lancés en janvier 2024, les ETF spot Bitcoin américains permettent d’acheter du Bitcoin aussi simplement qu’une action, depuis un compte-titres classique. En moins de trois ans, ils sont devenus le plus gros détenteur de bitcoins au monde : environ 1,28 million de BTC, soit plus de 6 % des 21 millions qui existeront un jour. Ils ont dépassé dès fin 2024 les quelque 1,1 million de bitcoins attribués à Satoshi Nakamoto, et l’ETF de BlackRock en détient à lui seul plus de 800 000.
Ce sont de véritables gloutons. Chaque jour, le réseau ne crée qu’environ 450 nouveaux bitcoins. Depuis leur lancement, les ETF en ont absorbé environ 664 000, alors que les mineurs n’en ont produit qu’environ 500 000 sur la même période : ils ont avalé plus que toute la production. Fin septembre, ils ont même signé leur meilleure semaine depuis octobre 2025 avec 2,4 milliards de dollars d’entrées, soit près de 30 000 bitcoins, environ neuf fois ce que les mineurs produisent en une semaine.
Leur appétit n’est pas linéaire. Au deuxième trimestre, les investisseurs ont retiré près de 5 milliards de dollars, mais les ETF sont redevenus acheteurs nets au troisième trimestre avec 6,34 milliards d’entrées. Et même au plus fort du marché baissier, leurs réserves ont très peu reculé : les investisseurs ont gardé leurs positions.
Pourquoi est-ce important ? Chaque entrée dans un ETF se traduit par des bitcoins réellement achetés et mis de côté. Face à une offre limitée et une production qui diminue de moitié tous les quatre ans, cette demande régulière venue de l’épargne classique est l’un des moteurs les plus solides du marché à long terme. Une fois de plus, c’est la finance traditionnelle qui vient chercher le Bitcoin, avec ses propres outils.
Conclusion
À court terme, nous restons prudents. Le rebond a été rapide, mais le prix est allé plus vite l'entrée des capitaux. Nous nous attendons à une phase de consolidation, avec des hauts et des bas, le temps que les nouveaux capitaux viennent confirmer le mouvement.
À long terme, le tableau est solide. Les ETF américains ont absorbé plus de bitcoins que les mineurs n’en ont produit, les sociétés « Bitcoin Treasury Company » ont traversé le marché baissier sans s’effondrer, et la finance traditionnelle adopte la blockchain comme infrastructure. Le Bitcoin n’est plus un actif à la marge : il devient une brique de la finance mondiale.
C’est précisément dans ces phases de consolidation que se construisent les bases des cycles suivants. Comme toujours, nous privilégions la discipline et le temps long plutôt que l’agitation du court terme.
Merci pour votre confiance, et à très bientôt pour la prochaine lettre.
Our service
Chez Méreau Finance, nous proposons une gestion sous mandat de portefeuilles de crypto-actifs, personnalisée selon votre profil.
Notre stratégie repose sur l’analyse et la gestion des cycles de Bitcoin, historiquement structurés autour de périodes d’environ quatre ans, ainsi que sur l’analyse fondamentale et la tokenomics des crypto-actifs sélectionnés.
L’objectif est d’adapter progressivement l’exposition du portefeuille aux différentes phases de marché et de privilégier une approche d’investissement de long terme.
Une gestion sous mandat adaptée au montant de votre investissement
Tailor-made management, with no commitment, adapted to your horizon.
Discovery Pack
À partir dePremium Pack
À partir dePrivate wealth management
À partir deVous souhaitez en savoir plus ?
Découvrez notre approche de la gestion sous mandat des crypto-actifs ou échangez directement avec nous afin de déterminer si notre service correspond à votre profil, à vos objectifs et à votre horizon d’investissement.